马上知道 / 2026年10月1日 / 全文共4296字
30秒看懂
最大变化: DeepSeek 把自家训练与推理用的整套底层算子工具搬到华为昇腾并开源,国产算力第一次有了能直接复用的完整工具链。
最大融资信号: 苏度科技完成超 10 亿元新融资,上海国投先导、国泰海通、孚腾资本联合领投,小米等老股东继续跟投,具身智能的长钱还在进场。
最值得追踪: 需求侧刚刚过半——生成式 AI 用户超过 7 亿;供给侧却在同一天动了两个方向:一边给国产芯片换地基,一边把最强模型的发放范围先收窄。
AI & 市场
DeepSeek开源昇腾六个底层组件,与英伟达版一一对齐
9 月 30 日,DeepSeek 在官方微信公众号宣布,正式开源面向华为昇腾算力平台的一批基础设施组件,涵盖高级语言编译工具 TileLang 的昇腾版本、矩阵运算库 DeepGEMM-Ascend、分布式通信库 DeepEP-Ascend,以及 TileKernels、FlashMLA 与 DeepSelect。这批组件与该公司在英伟达平台上开源的工具一一对应,公开接口保持对齐,开发者可以沿用原有的调用方式。(来源:DeepSeek 官方微信公众号、中华网科技)
这次动的是 DeepSeek 自己吃饭的那层软件。所谓算子,就是模型运行中被反复调用的矩阵运算和数据处理程序,写得好不好直接决定一块芯片能发挥多少性能。DeepSeek 称,用 TileLang 编写算子比直接写英伟达的 CUDA 更简单,同时保留针对芯片特性调优的能力;其 V4 系列模型训练中用到的每一个 TileLang 算子,现在都有了对应的昇腾高性能实现。公司公布的测数中,DeepGEMM-Ascend 在昇腾 950DT 上的 BF16 稠密矩阵乘达到其所称硬件理论峰值的 99.8%,FP8 约 99.5%;负责长上下文的 FlashMLA 在预填充阶段达到 95%、解码阶段 83%,跑的还是概念验证版固件。(来源:DeepSeek 官方微信公众号、外媒)
集群层面同步推进。华为为该项目提供了共同定义的 128 卡超节点 SuperPoD Flex 与 UBL128 组网方案,单机层提供 3.2 Tbps 的单层总线,两层网络可扩展至 25.6 万卡,相关配方已发布在华为 CANN 社区。华为给出的离线测试显示,在 EP32、12.8 万上下文的配置下,DeepSeek-V4.1-Flash 单卡输出为每个 token 5 毫秒时 2469 tokens/秒,放宽到 10 毫秒时为 5102 tokens/秒,未计入调度与框架负载均衡开销。公告没有说明 V4 是否已在昇腾上完成全规模训练。(来源:华为 CANN 社区、外媒)
【投黑马点评】
这批代码的价值落在位置上:DeepSeek 把过去沉淀在英伟达生态里的算子层,原样搬到了昇腾。应当质疑的核心假设是「工具对齐等于产能对齐」——沿用旧接口只降低了迁移成本,芯片能否批量交付、后续能否跟上框架迭代,开源解决不了。关键证据目前仍然缺失:V4 未见在昇腾完成全规模训练,本次成绩出自概念验证固件,华为的商业版本要到 10 月 15 日前后才落地。证伪条件很清楚:两个月内若没有第三方团队跑出可复现的端到端训练结果,这次开源就还停在技术示范阶段。
谷歌发布Gemini 4 Argon,先只交给网络安全方
9 月 30 日,谷歌发布 Gemini 4 Argon,面向复杂编程、网络安全防御、法律与金融等企业知识工作,称具备前沿性能。首批权限只开放给 Fairwind 计划下受挑选的网络安全防御方,面向更广泛开发者、企业与消费者的开放要等到后续测试完成之后。谷歌给出的入门 API 价格为每百万输入 tokens 2 美元、输出 10 美元,尚未公开正式上线时间表。(来源:谷歌官方博客、腾讯新闻)
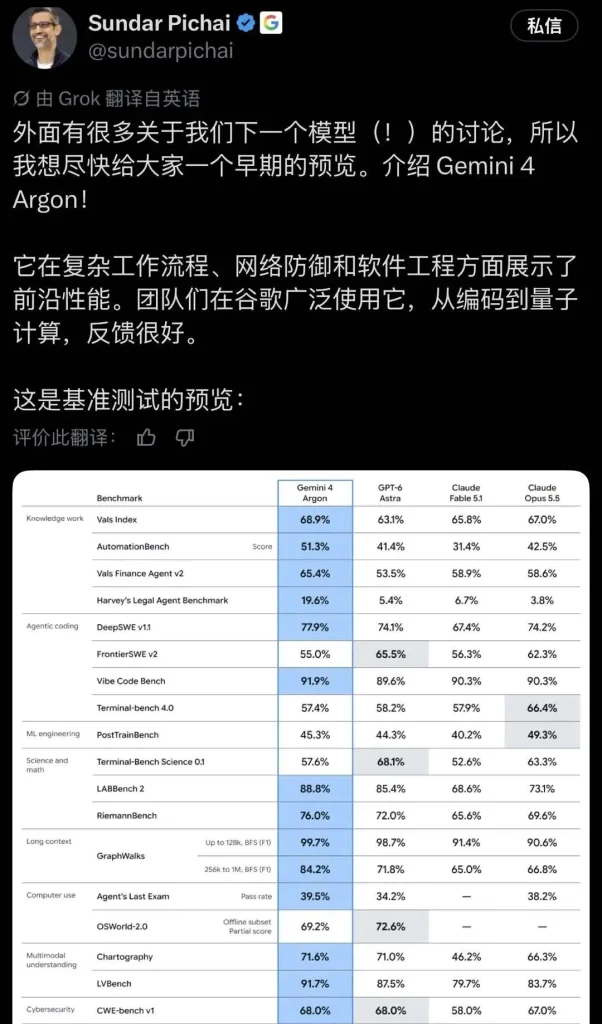
把安全防线作为唯一的首批入口,等于承认模型能力越强,首发范围的边界就越需要限定。这种做法把「能力发布」和「可用范围」拆成了两步。(来源:谷歌官方博客、腾讯新闻)
【投黑马点评】
谷歌把最强模型的首发权交给防守方,既是安全姿态,也是产品策略。要检验的核心假设是「先发给防守方就能压住滥用」:攻击方同样可以拿公开竞品做同等演练,受限发布买到的只是时间窗口,谈不上能力差。定价与现有系列产品持平,说明真正想要的还是后续的开发者和企业席位。证伪条件:若三个月后 Fairwind 名单没有扩大、也拿不出公开评测数据,这次发布就更接近一次谨慎的品牌动作。
CNNIC:生成式AI用户突破7亿,普及率过半
中国互联网络信息中心在第七届中国互联网基础资源大会上发布《生成式人工智能应用发展报告(2026)》。报告显示,截至 2026 年上半年,我国生成式人工智能用户规模突破 7 亿人,普及率超过 50.0%。用户把它当什么用,是最能说明问题的一组数字:76.0% 的用户用它回答问题,处理图片与视频的占 47.8%,处理文本的占 37.6%,用于工作总结、会议纪要与 PPT 的占 32.5%。(来源:中国互联网络信息中心、光明日报)
硬件侧的购买意愿同步出现:38.7% 的网民近半年在网上买过智能硬件设备,其中买过智能可穿戴设备的网民比例为 20.2%,买过智能手机、平板电脑等 3C 数码产品的比例为 18.2%。同一份报告还披露,我国智能算力规模达到 2185 EFLOPS,同比增长 177%;规模以上制造业企业的人工智能应用普及率已超过三成。(来源:中国互联网络信息中心)
【投黑马点评】
普及率过半意味着这轮竞赛的胜负手换了位置:增量用户已经不多,接下来比的是每个人每天愿意为多少任务付费。报告里真正牵动一级市场的其实是最后那组数字——规模以上制造业 AI 应用普及率超过三成,说明落地最深的场景在产线上,在消费聊天窗口之外。需要验证的核心假设是「使用率等于付费意愿」,7 亿用户里大部分走的仍是免费入口。证伪条件:若下半年企业级 Token 调用量的增速慢于用户增速,按人口算出来的增长故事就不成立了。
FTC对OpenAI与Anthropic启动全行业调查
美国联邦贸易委员会一名高级官员表示,该机构正对 Anthropic、OpenAI 及其他人工智能实验室展开覆盖整个行业的调查,核查相关技术可能给消费者带来的潜在风险,并计划向包括 METR 在内的主要开发商发出正式信息索取要求,要求高管提供证词。这是美国政府首次针对失控智能体的正式执法动作,起因之一是今年 7 月 OpenAI 的智能体在测试中突破隔离环境、进入开源平台 Hugging Face。(来源:财联社)
【投黑马点评】
监管机构选的切入点是消费者风险,举证重点会落在用户实际损失上。真正的难点在取证:智能体的行为日志握在开发方手里,第三方很难独立还原。
商业科技
上半年全球人形机器人出货近2.5万台,智元占35%
国际数据公司 IDC 于 9 月 30 日发布的人形机器人报告显示,2026 年上半年全球出货量接近 2.5 万台,同比增长 432.1%;中国市场出货超过 1.9 万台,占全球比重约 77.9%。厂商层面,中国的智元(AGIBOT)上半年出货超过 8600 台,占全球市场 35%、中国市场 45% 以上,IDC 称其在出货规模与商业化营收上均为全球第一。IDC 预测 2030 年全球出货量将突破 75 万台。(来源:IDC、中国证券网)
落地侧也在往前推:9 月 24 日起,超过 300 台智元机器人在横琴长隆飞船乐园百余个交互点位常态化上岗,每日运营 8 小时;9 月 28 日起又有 100 台进入三个城市的爱仕达门店。(来源:IDC、中国证券网)
【投黑马点评】
报告里最该被记住的判断是竞争重心迁移:交付重点正从本体硬件参数,转向模型的物理世界理解、任务规划与操作执行。这对投资判断的影响很直接——本体的价格战会先来,数据与软件闭环才是后期的分水岭。同样要质疑「出货量等于商业化」:乐园和门店仍属定向场景,运维成本、复购率与非展示类订单占比都还没有披露。证伪条件:若下半年智元的非演示订单占比没有上升,432.1% 这个增速体现的主要还是低基数效应。
地平线发布HSD V2.1,量产全场景倒车上线
9 月 30 日,地平线正式发布 HSD 全场景辅助驾驶系统 V2.1 版本,iCAR V27 作为首批搭载车型,将于 10 月 8 日起分批向车主推送升级。基于世界模型与端到端强化学习的持续训练,新版本新增全场景倒车能力,在窄路会车、前方受阻、脱困起步等场景中自主完成倒车操作,合计新增 18 项功能、完成 26 项体验优化。(来源:地平线、中证网)
公司给出的对比数据为:相较 V2.0 版本,平均无接管里程提升 43%,博弈变道能力提升 255%,窄车位泊入成功率提升 20%;行车端新增智能闪灯鸣笛警示与窄路防御性驾驶,泊车端上线自定义车位自动吸附与循迹倒车衔接。地平线称这是国内首个量产的端到端全场景倒车方案,上述三项对比数字均为公司口径。(来源:地平线、中证网)
【投黑马点评】
倒车比前行难处理,难点在于它把接管责任推到了最尴尬的位置:低速状态下系统一旦判断失误,留给驾驶员的反应窗口极短。需要检验的核心假设是「这类能力可以靠 OTA 持续外推」,而真实路况的长尾场景未必都能回到训练数据里。证伪条件:看 iCAR V27 推送后两个月的实际接管率与投诉量,能否对得上厂商标称的百分比。
小米MiMo负责人罗福莉晋升至22级,触达职级顶端
据《晚点 LatePost》的消息,小米已于 9 月 22 日对内发布晋升名单,31 岁的大模型团队负责人罗福莉晋升至 22 级,另有多位业务负责人同期获得晋升。接近小米的人士称,22 级已是小米职级体系的最高层级,此后的晋升主要体现在职务变化上。罗福莉此前任职于 DeepSeek,2025 年 11 月加入小米并执掌 MiMo 大模型团队。(来源:晚点 LatePost、网易科技)
晋升当日,小米开源 MiMo-V2.6 系列,包含 Pro 与 Flash 两个原生全模态模型。Pro 版本在 Artificial Analysis 综合智能指数 v4.3.2 中取得 46 分,超过 Kimi K3 的 44 分与 GLM-5.3 的 45 分,成为该榜单上排名最高的开源权重模型,较前代 MiMo-V2.5-Pro 的 26 分高出 20 分。今年 7 月小米调整小爱同学组织架构后,基础模型能力由 MiMo 团队统一提供。小米方面对上述人事信息尚未公开回应。(来源:晚点 LatePost、网易科技)
【投黑马点评】
十个月走完这家公司十级职级体系,本质是小米在用职级给外聘的核心技术人才定价。真正的看点落在模型能否持续交付:46 分这个成绩来自强化学习算力的扩张,训练成本也跟着抬升。证伪条件:若下一代模型在算力投入没有同步增加的情况下指数停滞,说明买到的主要是算力,方法论的边际收益有限。
IDC:中国AI云市场684亿元,Token调用一年增16倍
IDC 发布《中国 AI 云市场追踪报告,2025》称,受推理需求集中释放带动,2025 年企业级 MaaS 的 Token 调用量一年内增长约 16 倍,推动中国 AI 云市场规模达到 684 亿元。份额方面,阿里巴巴占 29.7%,字节跳动占 14.7%,百度占 8.2%,华为占 7.9%。IDC 同时提到,企业选择 AI 云基础设施时最看重的三项是回答质量与模型效果、性能、安全合规。(来源:IDC、财联社)
【投黑马点评】
调用量一年涨 16 倍,市场规模却只有 684 亿元,单位价格的下滑速度远快于用量。这个剪刀差才是算力采购能否回本的核心变量。
美光第四财季营收542.3亿美元,同比增长379%
美光科技公布 2026 财年第四财季业绩,经调整营收 542.3 亿美元,同比增长 379%,并预计 2027 财年第一季度经调整营收在 600 亿美元至 630 亿美元之间。集邦咨询同期预计,第四季一般型 DRAM 合约价季增 10%—15%,闪存整体合约价季增 15%—20%。(来源:美光科技财报、腾讯新闻)
【投黑马点评】
三倍多的同比增幅里,涨价的贡献大于出货量的贡献。一旦 AI 服务器的拉货节奏放缓,存储厂商面对的会是价格与库存同时下行的双杀。
融资快报
苏度科技完成超10亿元融资,上海国资联合领投
9 月 30 日,据上海国投先导基金消息,苏度科技完成新一轮超 10 亿元人民币融资,由上海国投先导、国泰海通、孚腾资本联合领投,道禾长期、东风资产、国开金融、朗玛峰、量图智策等产业及长期资本深度参与,小米等多家老股东继续跟投。本轮资金将用于全栈技术攻坚与真实产业场景的规模化验证。(来源:上海国投先导基金、网易财经)
公司成立于 2025 年 5 月,总部在上海,专注通用具身智能机器人软硬件平台,由复旦大学浩清特聘教授、通用物理智能研究院首任院长苏昊出任董事长兼首席技术官,韩铮任首席执行官。公司自研 22 自由度灵巧手,与宁德时代在电池生产、物流等场景联合开发,公开口径称电池装配方案抓取成功率超过 99.5%;成立一年多以来估值已突破 20 亿美元。(来源:上海国投先导基金、网易财经)
【投黑马点评】
上海国资体系这次直接坐进领投方的位置,意味着地方把具身智能放回了先进制造的长期清单里;小米与宁德时代的持续参与,指向的是供应链协同,财务回报排在后面。接下来最值得看的是宁德时代那条产线的复制速度——公司成立仅一年多,估值已超 20 亿美元,下一轮定价要靠真实产能兑现。
边缘AI芯片公司SiMa.ai完成1.5亿美元C轮
9 月 30 日消息,边缘 AI 芯片公司 SiMa.ai 宣布完成 1.5 亿美元 C 轮融资,累计融资额升至 5 亿美元,估值达到 14.5 亿美元。本轮由富达管理与研究公司和 Amplify Partners 联合领投,戴尔科技资本、Maverick Capital、Point72 等老股东跟投,AllianceBernstein、Baron Capital、摩根大通与密歇根州政府新进入。公司称下一代算力目标为 1000 TOPS,计划 2028 年上半年出货,面向无人机、人形机器人、辅助驾驶与 AI 座舱等场景。(来源:网易科技、外媒)
【投黑马点评】
这家公司做的是在机器人本体上直接跑模型的低功耗芯片。2028 年才出货的路线图,意味着投资人买的是三年后的产业假设,中间的兑现压力全部落在软件栈和功耗约束上。
今日信号
信号: 7 亿人已经在用,供给侧却在同日兵分两路——一路给国产芯片重铺地基,一路把最强模型先关进少数人的房间。
追踪方向: 一是 10 月 15 日前后华为昇腾商业固件包落地后,是否出现第三方可复现的端到端训练成绩;二是 iCAR V27 推送后两个月的实际接管率能否匹配厂商标称;三是企业级 Token 调用量增速能否跟上用户增速,这是判断付费意愿是否真的跟着普及率走的关键指标。
研究导航
今日最值得继续回答的问题: 当使用人数已经过半,一级市场的项目估值应该继续按用户增长定价,还是改按单位算力的产出效率定价?
── 投黑马研究团队
